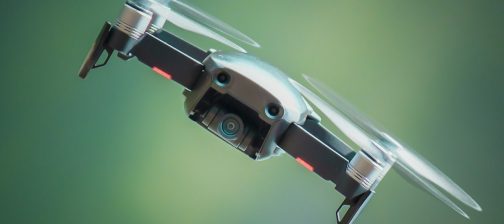
Ubezpieczenie OC drona bywa tańsze, niż się wydaje, a chroni przed kosztami, które potrafią zrujnować budżet. Sprawdzamy, kiedy jest wymagane i co pokrywa.
Najważniejsze informacje
- Ubezpieczenie OC nie jest obowiązkowe przy lotach rekreacyjnych, ale bywa wymagane przy pracy komercyjnej.
- Polisa pokrywa szkody wyrządzone osobom trzecim i ich mieniu, a nie uszkodzenia samego drona.
- Składka dla operatora rekreacyjnego to zwykle kilkadziesiąt złotych rocznie.
- Zleceniodawcy coraz częściej wpisują wymóg OC wprost do umowy, więc polisa bywa argumentem sprzedażowym.
Czy ubezpieczenie drona jest obowiązkowe
Odpowiedź na to pytanie zależy od tego, jak i po co latasz, bo przepisy rozróżniają loty rekreacyjne od operacji komercyjnych. Dla czysto prywatnego, rekreacyjnego latania ubezpieczenie odpowiedzialności cywilnej nie jest w Polsce obowiązkowe, choć bywa rozsądnym wyborem mimo braku przymusu. Sytuacja zmienia się, gdy lot ma charakter zarobkowy lub częściowo zawodowy, bo wtedy wymogi stają się bardziej rygorystyczne i ubezpieczenie zwykle przestaje być opcją. Granica między tymi światami bywa cieńsza, niż się wydaje, a błędna ocena własnego statusu potrafi kosztować.
Kluczowe jest zrozumienie, że odpowiedzialność za szkody wyrządzone dronem spoczywa na operatorze niezależnie od tego, czy jest on ubezpieczony. Ubezpieczenie nie zmienia bowiem tego, kto odpowiada, tylko to, kto finansuje skutki, gdy dojdzie do zdarzenia. Bez polisy operator pokrywa koszty z własnej kieszeni, a te przy uszkodzeniu mienia albo, co gorsza, zdrowia osoby postronnej bywają ogromne. Dlatego nawet tam, gdzie prawo nie wymusza polisy, zdrowy rozsądek często podpowiada, by ją mieć i nie testować szczęścia.
Warto przy tym pamiętać, że ocena charakteru lotu nie jest prostym wyborem między hobby a pracą, bo istnieje szeroka strefa działań półzawodowych. Nagrywanie dla znajomego za drobną opłatą, filmowanie na prośbę lokalnej firmy czy licytowanie drobnych zleceń online potrafi już zmienić status lotu. W razie wątpliwości bezpieczniej przyjąć, że lot ma charakter komercyjny i zabezpieczyć się odpowiednio, niż tłumaczyć później, że to tylko hobby. Ta ostrożność, choć z pozoru przesadna, uchroniła już wielu operatorów przed nieprzyjemną rozmową z ubezpieczycielem.
Co pokrywa ubezpieczenie OC drona
Ubezpieczenie odpowiedzialności cywilnej chroni przed finansowymi skutkami szkód, które dron wyrządzi osobom trzecim lub ich mieniu. Obejmuje to zarówno zniszczenie cudzego samochodu podczas nieudanego lądowania, jak i uszkodzenie ciała przechodnia, w którego maszyna weszła w trakcie lotu. Polisa pokrywa też szkody powstałe w wyniku utraty kontroli nad dronem, pod warunkiem że do zdarzenia nie doprowadziło rażące naruszenie przepisów. To szeroka ochrona, która w najczarniejszym scenariuszu potrafi uchronić budżet właściciela przed katastrofą finansową, na którą nikt nie jest przygotowany.
Warto jednak czytać warunki uważnie, bo zakres ochrony bywa różny, a część polis zawiera wyłączenia dotyczące konkretnych sytuacji, na przykład lotów w strefach bez zgody. Inne różnice dotyczą wysokości sumy ubezpieczenia, czyli górnej granicy, do której ubezpieczyciel ponosi odpowiedzialność za szkody. Dla operatora zawodowego rozsądny jest wyższy limit, bo potencjalne szkody przy pracy komercyjnej bywają większe niż przy locie rekreacyjnym. Dlatego wybierając polisę, warto porównać nie cenę, lecz to, co realnie obejmuje i na jaką kwotę.
Ile kosztuje ubezpieczenie i od czego zależy
Składka za OC drona dla typowego operatora rekreacyjnego to z reguły wydatek rzędu kilkudziesięciu złotych rocznie, co czyni ją jednym z najtańszych zabezpieczeń na rynku. Cena rośnie wraz z masą maszyny, zakresem działalności i wysokością sumy ubezpieczenia, bo każdy z tych czynników podnosi potencjalne ryzyko. Operatorzy zawodowi płacą zatem więcej, ale i ich odpowiedzialność jest większa, więc proporcje pozostają sprawiedliwe. Przy takiej skali kosztów odmawianie sobie polisy ze względów finansowych jest trudne do racjonalnego uzasadnienia.
Na wysokość składki wpływają też takie detale jak doświadczenie operatora, liczba dronów w flocie i to, czy loty odbywają się głównie na otwartych terenach, czy w pobliżu ludzi. Ubezpieczyciele coraz częściej oferują polisy skrojone pod konkretne profile użytkowników, więc hobbysta i firma filmowa mogą liczyć na różne warunki. Warto porównać kilka ofert, bo ceny potrafią się różnić mimo pozornie identycznego zakresu ochrony. Dobra polisa to taka, w której suma ubezpieczenia i zakres odpowiadają rzeczywistemu profilowi twojego latania.
Kiedy polisa bywa wymagana formalnie
Formalny obowiązek ubezpieczenia pojawia się najczęściej wtedy, gdy loty mają charakter komercyjny albo gdy dron przekracza określone progi masy, zależnie od regulacji danego kraju. Do tego dochodzą sytuacje, w których zleceniodawca sam wymaga od wykonawcy polisy, bo chce mieć pewność, że ewentualne szkody pokryje ubezpieczyciel. Loty w kategorii szczególnej, wymagające zgody urzędu, z reguły także wiążą się z oczekiwaniem posiadania odpowiedniej ochrony. Dlatego operator planujący poważniejszą działalność powinien traktować ubezpieczenie jako element wyposażenia, a nie dodatek, o którym myśli się później.
W praktyce firmy zamawiające usługi z drona coraz częściej wpisują wymóg polisy wprost do umowy albo regulaminu zamówienia. Chodzi im o przeniesienie części ryzyka na ubezpieczyciela i uniknięcie sytuacji, w której to zleceniodawca ponosi skutki błędu wykonawcy. Operator bez polisy może więc realnie przegrywać przetargi i tracić zlecenia, zanim jeszcze zaprezentuje swoje najlepsze portfolio. Posiadanie OC staje się w takim świecie argumentem sprzedażowym, który otwiera drzwi do klientów wymagających czegoś więcej niż samego sprawnego sprzętu.
Najczęstsze mity o ubezpieczeniu drona
Pierwszym mitem jest przekonanie, że mały dron poniżej 250 gramów nie może wyrządzić kosztownych szkód, co wcale nie jest prawdą. Spadająca maszyna, nawet lekka, potrafi rozbić szybę, uszkodzić lakier albo zranić człowieka w twarz, a koszty takich zdarzeń potrafią zaskoczyć. Drugi mit głosi, że polisa pokryje każdą szkodę, niezależnie od okoliczności, a tymczasem rażące naruszenie przepisów bywa podstawą do odmowy wypłaty. Świadomość tych niuansów pozwala wybrać polisę z pełną wiedzą i nie żyć w fałszywym poczuciu bezpieczeństwa.
Trzeci mit dotyczy ceny, bo wielu pilotów zakłada, że ubezpieczenie to duży, niepotrzebny wydatek, podczas gdy prawda jest dokładnie odwrotna. Przy koszcie rzędu kilkudziesięciu złotych rocznie rezygnacja z polisy to oszczędność pozorna, która przy jednym zdarzeniu znika z momentalnym procentem. Wreszcie, część osób myli OC drona z ubezpieczeniem samego sprzętu, czyli casco, które chroni przed zniszczeniem maszyny, a nie przed odpowiedzialnością za szkody. Rozdzielenie tych pojęć to podstawa, by w razie wypadku trafić do właściwej ochrony, a nie szukać jej po fakcie.
Czwarty mit pojawia się przy pojęciu sumy ubezpieczenia, bo część klientów sądzi, że wyższy limit automatycznie oznacza astronomiczną składkę, co rzadko bywa prawdą. W gęstych ofertach towarzystw różnica między podstawową a rozszerzoną sumą ubezpieczenia bywa niewielka w skali roku. Dopłacenie do wyższego limitu to zwykle koszt marginalny względem spokoju, jaki daje świadomość pełniejszej ochrony. Przy wyborze polisy lepiej więc nie oszczędzać na górnej granicy odpowiedzialności, bo to właśnie ona zadecyduje o wartości wsparcia w poważnym zdarzeniu.
Jak wybrać dobrą polisę dla siebie
Zacznij od uczciwego określenia, jak latasz: rekreacyjnie, półzawodowo czy w pełni komercyjnie, bo od tego zależy, jakiego zakresu potrzebujesz. Następnie porównaj kilka ofert pod kątem sumy ubezpieczenia, wyłączeń i tego, czy polisa obejmuje loty w strefach i nad osobami. Zwróć uwagę na franszyzę i warunki wypłaty, bo dwa produkty o podobnej cenie potrafią się bardzo różnić w detalach, które wychodzą dopiero przy szkodzie. Czytanie warunków przed zakupem to kilka minut, które potrafią uratować tysiące złotych w przyszłości.
Jeśli latasz zawodowo, rozważ polisę pakietową, która łączy OC z ochroną sprzętu, bo wtedy koszty bywają niższe niż przy kupowaniu każdej rzeczy osobno. Warto też dopytać ubezpieczyciela o scenariusze typowe dla twojej pracy, na przykład loty nad obiektami przemysłowymi czy podczas wydarzeń, by sprawdzić, czy nie kryją wyłączeń. Dobra polisa to nie ta najtańsza, lecz ta, która naprawdę odpowiada twojemu lataniu i nie zostawia cię samego w kluczowym momencie. Spokój, jaki daje, warta jest każdą zapłaconą złotówkę, bo w razie zdarzenia liczy się właśnie to, a nie oszczędzone na wejściu pieniądze.
Źródła
- Urząd Lotnictwa Cywilnego — drony i BSP (2026-09-05)
- ULC — portal o lotnictwie cywilnym, sekcja dronów (2026-09-08)
- EASA — Civil drones (kategorie otwarta, szczególna, certyfikowana) (2026-09-01)
- drony.gov.pl — państwowy portal operatorów dronów (2026-09-14)